Hrvati sve više ulažu, a razlike u štednji među županijama i dalje su velike
Najviše su realno rasli depoziti u Požeško-slavonskoj županiji - 7,5 posto
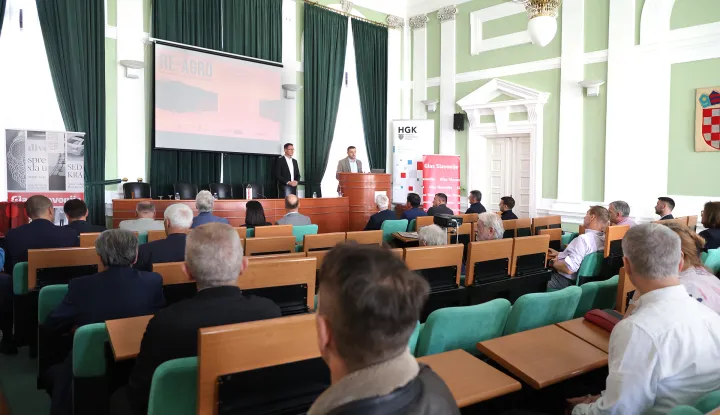
U financijskoj imovini kućanstava i dalje dominiraju depoziti (novčani iznosi koje fizička ili pravna osoba položi na račun u banci radi čuvanja, štednje ili obavljanja platnog prometa) iako se nastavlja trend smanjenja njihova udjela, jer građani se sve više okreću drugim mogućnostima ulaganja na tržištu kapitala. Pokazuje to najnovija analiza Hrvatske gospodarske komore (HGK) o depozitima hrvatskih građana, predstavljena na okruglom stolu u povodu Svjetskog dana štednje.
Štednja za mirovinu
Tako raste imovina i broj građana koji ulažu u UCITS fondove (otvoreni investicijski fondovi s javnom ponudom), kao i u državne vrijednosne papire. Također, više od 500 tisuća građana štedi za mirovinu kroz dobrovoljne mirovinske fondove. Predstavljajući tu najnoviju analizu po županijama, Vanja Dominović, voditeljica Odjela za financijske institucije i osiguravajuća društva HGK, navela je da, kao i prijašnjih godina, na sedam jadranskih županija otpada najveći udio - 41 posto svih depozita. U Gradu Zagrebu koncentrirano je njih 28 posto, a preostalih 31 posto je u 13 ostalih županija. Prosječni depoziti po stanovniku Hrvatske iznose 11.048 eura, ili 3,5 posto više nego u lipnju 2025. godine.
- Najveći depozit po stanovniku ima Grad Zagreb - 15.539 eura, slijedi Istarska županija (15.522), a Vukovarsko-srijemska županija opet bilježi najmanji - 5666 eura. U odnosu prema 2025. depoziti kućanstava rasli su u svim županijama, a prosječan rast u Hrvatskoj je 5,4 posto. Najviše su realno rasli depoziti u Požeško-slavonskoj županiji (7,5 %), a najmanja promjena je u Primorsko-goranskoj (3,4 %) - rekla je Dominović.
Hrvatski su građani razmjerno nisko zaduženi, no zaduženost raste zbog višegodišnjeg brzog rasta kredita. Zbog toga je HNB od sredine 2025. u dva navrata pooštrio kriterije kreditiranja, što je smanjilo rizičnost novoodobrenih kredita i ublažilo rast rizičnijih, nestambenih kredita. Istodobno, raste i štednja. "Stopa štednje u Hrvatskoj raste, upućujući na oprez građana u neizvjesnim globalnim uvjetima. Relativno se malo ulaže u osiguranja, investicijske fondove i obveznice. Sklonost ulaganju u nekretnine stvara dodatni pritisak na rast njihovih cijena i smanjuje priuštivost, uključujući priuštivost kupnje na kredit", kazala je Sandra Švaljek, zamjenica guvernera Hrvatske narodne banke.
U fokusu panela Štednja i ulaganja - "Kako se mijenjaju navike građana?" - bili su stanje, trendovi, izazovi i očekivanja po pitanju pojedinih oblika štednje, ulaganja i osiguranja iz perspektive financijskih institucija.
Jednostavniji okvir
O uvođenju hrvatskog investicijskog računa te značenju za razvoj hrvatskog tržišta kapitala, iz perspektive regulatora i industrije razgovarali su Anamarija Staničić, zamjenica predsjednika Upravnog vijeća HANFA-e, i Tamas Nagy, predsjednik Grupacije tržišta kapitala HGK-a i voditelj tima upravljanja investicijskim proizvodima u Erste&Steiermarkische banku. "Hrvatski investicijski račun prilika je da se početni interes pretvori u dugoročnije sudjelovanje građana na tržištu kapitala. Cilj nije potaknuti kratkoročno trgovanje, već stvoriti jednostavniji okvir za dugoročnu štednju i ulaganje te pridonijeti razvoju investicijske kulture kod nas", kaže Staničić.
Svaki građanin moći će imati samo jedan investicijski račun, a ukupan iznos svih uplata tamo tijekom života iznosi 200.000 eura, odnosno 250.000 uz ispunjenje određenih zakonskih uvjeta. Preko HIR-a moći će se ulagati u dionice, obveznice, instrumente tržišta novca te udjele u UCITS fondovima uključujući ETF-ove.